
El Proyecto de Presupuesto 2027 enviado por el Poder Ejecutivo Nacional al Congreso prevé gastos de la Administración Nacional por $202,1 billones y recursos por $202,35 billones, con un resultado financiero prácticamente equilibrado. Sin embargo, un análisis de Zentrix Consultora advierte que el esquema fue construido con un margen fiscal reducido y bajo supuestos macroeconómicos exigentes. Entre ellos, figura una cotización del dólar de $1.847,6 para diciembre de 2027, mientras que una suba de 10% por encima de ese valor tendría, según la estimación de la consultora, un impacto suficiente para consumir el margen previsto entre el resultado primario y los intereses de la deuda.

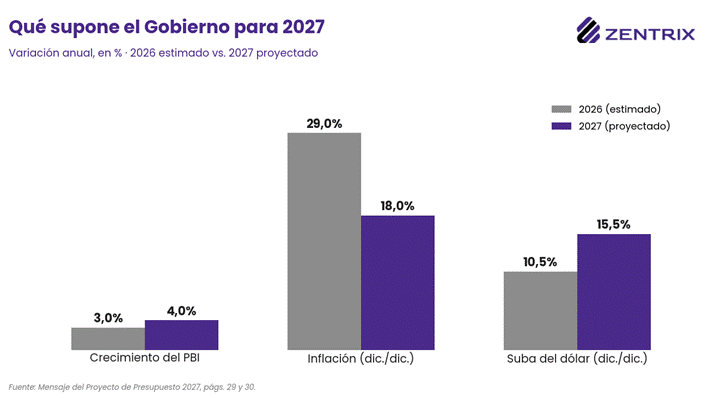
El proyecto oficial contempla para 2027 un crecimiento económico del 4%, una inflación de 18% entre diciembre de 2026 y diciembre del próximo año y una inflación promedio anual de 21,1%, utilizada para calcular la evolución real de las partidas presupuestarias. El gasto total de la Administración Nacional crecería 3,4% en términos reales frente al crédito vigente de 2026. La iniciativa ingresó al Congreso el 15 de septiembre, bajo el expediente 0013-JGM-2026, y forma parte del proceso de tratamiento legislativo del Presupuesto General para el próximo ejercicio.
Recaudación: el desafío central del esquema
Uno de los principales puntos señalados por Zentrix está relacionado con los ingresos fiscales. El Presupuesto 2027 supone que la recaudación total crecerá 5,6% en términos reales durante el próximo año, mientras que entre enero y agosto de 2026 acumula una caída real del 3,8%. En el caso del IVA, el proyecto contempla una expansión real del 5,9%, frente a una baja del 3% registrada durante los primeros ocho meses de este año. Para el impuesto a los créditos y débitos bancarios se proyecta una suba real del 3,9%, luego de una caída del 9% en el mismo período.
El análisis también observa cambios en la presión tributaria. Según las estimaciones incluidas en el informe, pasaría del 21,06% al 21,70% del Producto Bruto Interno, sin la creación de nuevos impuestos. El incremento se explica principalmente por mayores recursos provenientes de Ganancias, IVA y el impuesto a los combustibles, mientras que se proyectan reducciones en aportes y contribuciones patronales, retenciones y Bienes Personales. La evolución de la recaudación aparece así vinculada a la recuperación esperada de la actividad económica y del consumo durante 2027.
El margen fiscal constituye otro de los puntos centrales del estudio. Para la Administración Nacional, Zentrix calcula un superávit primario de $15,36 billones frente a intereses de deuda por $15,11 billones. La diferencia es de apenas $0,25 billones, equivalente al 1,6% del superávit primario. De acuerdo con el análisis, ese reducido margen implica que una variación relativamente pequeña en los ingresos o en determinados gastos podría modificar el resultado financiero previsto para el ejercicio.
En este contexto aparece el escenario cambiario planteado por la consultora. Si el dólar se ubicara 10% por encima de los $1.847,6 previstos para diciembre de 2027, alcanzaría aproximadamente los $2.032. Zentrix estima que ese movimiento incrementaría en alrededor de $1,7 billones los intereses de la deuda denominada en moneda extranjera. La cifra representa casi siete veces el margen de $0,25 billones existente entre el resultado primario y los intereses de la deuda contemplados en el proyecto. Se trata de una estimación de la consultora y no de una proyección oficial del Gobierno.
Crecimiento, inflación y tipo de cambio
El escenario macroeconómico oficial también constituye un aspecto relevante del análisis. El Gobierno proyecta que la economía crecerá 4% en 2027, después de estimar para 2026 un crecimiento de 3%. Al mismo tiempo, prevé que la inflación interanual se ubique en 18% a diciembre del próximo año. El dólar oficial, en tanto, pasaría a $1.847,6 al cierre de 2027, con una variación nominal inferior a la inflación proyectada. Según Zentrix, esa combinación supone una nueva apreciación real del peso y se relaciona con una reducción del superávit comercial estimado.
El antecedente del Presupuesto 2026 es utilizado por la consultora para analizar el grado de exigencia de las nuevas proyecciones. El cálculo original para este año contemplaba una inflación de 10,1% y un crecimiento económico del 5%, mientras que las estimaciones incorporadas posteriormente para 2026 elevan la inflación prevista al 29% y reducen el crecimiento al 3%. La diferencia entre las previsiones iniciales y las actualizadas es presentada como un elemento para evaluar la sensibilidad del nuevo presupuesto frente a eventuales desvíos de las variables macroeconómicas.
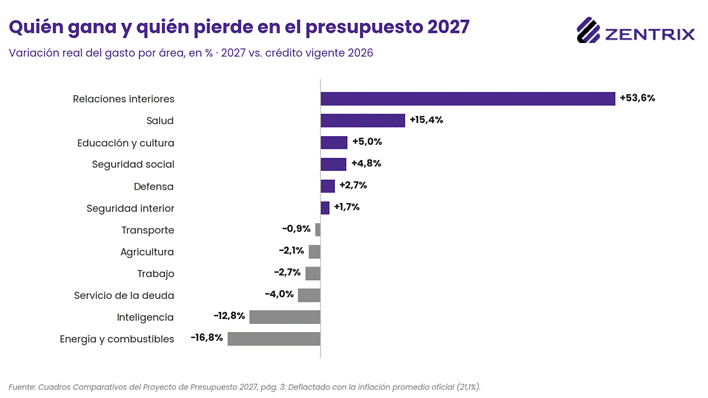
La distribución del gasto tampoco es uniforme entre las distintas funciones de la Administración Nacional. Según el análisis de Zentrix, de las 29 funciones presupuestarias, 17 registrarían aumentos reales y 12 tendrían reducciones respecto del crédito vigente de 2026. Entre las mayores subas aparece Salud, con un incremento real del 15,4%, mientras que Relaciones Interiores incorpora $520.093 millones destinados a la organización de las elecciones de 2027. En sentido contrario, Energía y Combustibles presenta una caída real del 16,8% e Inteligencia una reducción del 12,8%, siempre de acuerdo con las comparaciones realizadas por la consultora.
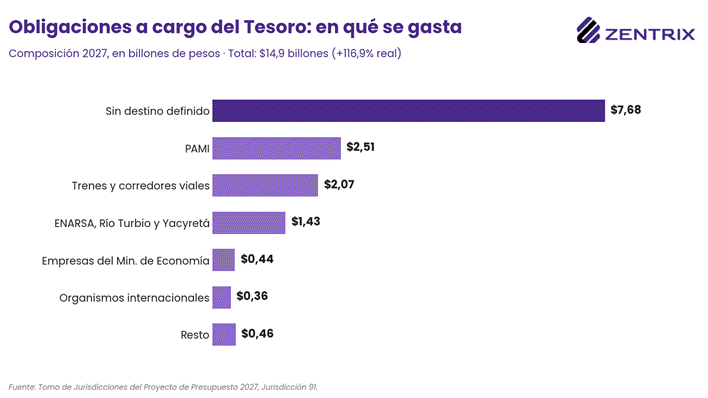
Una de las partidas que registra el mayor incremento es Obligaciones a cargo del Tesoro, que pasa de $5,6 billones a $14,8 billones. Zentrix calcula para ese concepto una expansión real del 116,9%. Se trata de una jurisdicción administrada por la Secretaría de Hacienda que concentra asistencia financiera destinada a organismos y empresas públicas, entre ellos PAMI, empresas ferroviarias y viales y ENARSA. Dentro de esa partida, el informe identifica además recursos cuyo destino definitivo se determina durante la ejecución presupuestaria.
Provincias y transferencias
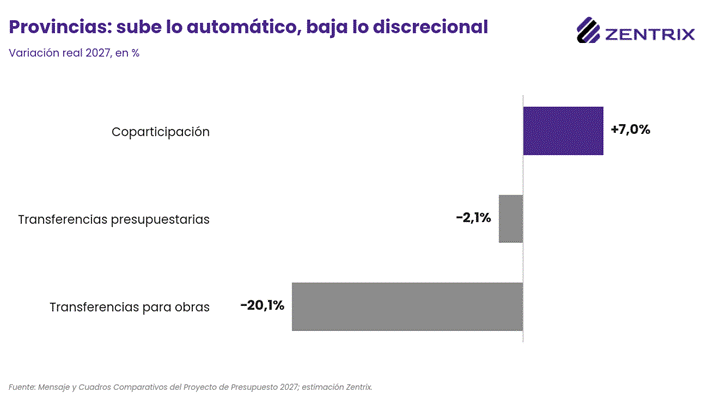
El proyecto también modifica la composición de los recursos que llegan a las provincias. De acuerdo con el análisis, si se cumple la recaudación prevista, la coparticipación federal crecería 7% en términos reales y alcanzaría $103,7 billones. En cambio, las transferencias que dependen del presupuesto nacional registrarían una caída real del 2,1%, mientras que los recursos destinados a obras disminuirían 20,1%. El informe también señala una reducción de la cartera de obras nacionales y un traspaso de determinados proyectos a provincias y municipios.
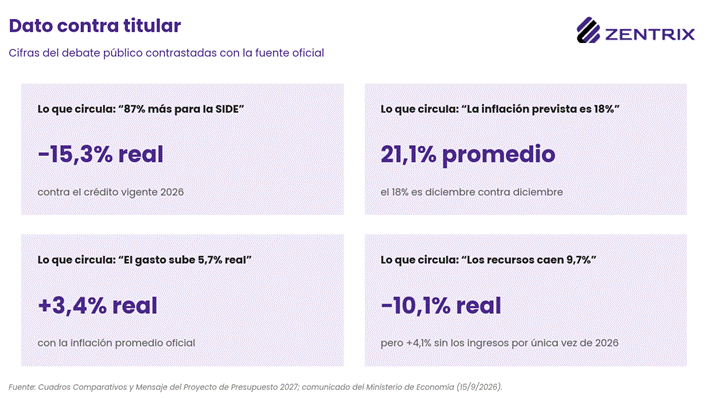
El estudio pone además el foco en algunas cifras difundidas durante la discusión pública del proyecto y plantea diferencias cuando se las contrasta con el expediente presupuestario. Uno de los ejemplos corresponde a Inteligencia: frente a versiones que atribuían a esa área un incremento del 87%, Zentrix señala que, contra el crédito vigente de 2026, la partida tendría una suba nominal del 2,6% y una caída real del 15,3%. La diferencia responde a la base utilizada para realizar la comparación y al efecto de la inflación proyectada.
Otro punto que el informe considera relevante es la diferencia entre la inflación de 18% anunciada para diciembre contra diciembre y el 21,1% de inflación promedio anual. El segundo indicador es el utilizado para evaluar la evolución real de las partidas presupuestarias frente al crédito vigente de 2026. Por ese motivo, Zentrix calcula que el gasto total crecería 3,4% real y no 5,7%, mientras que la variación de los recursos debe interpretarse teniendo en cuenta determinados ingresos extraordinarios registrados durante el ejercicio en curso.
Un margen reducido frente a los escenarios de riesgo
El análisis de Zentrix concluye que el cumplimiento del Presupuesto 2027 depende de que varias variables evolucionen en la dirección prevista por el Gobierno. Entre ellas se encuentran una recuperación real de la recaudación, un crecimiento económico del 4%, una inflación descendente y una evolución del tipo de cambio compatible con las previsiones oficiales. Para la consultora, el reducido margen entre el resultado primario y los intereses de deuda constituye uno de los principales factores de sensibilidad del esquema fiscal.
En su escenario de riesgo, el informe también incorpora la evolución de la demanda de dólares, las necesidades de financiamiento del Tesoro y la renovación de deuda en pesos. Zentrix sostiene que el presupuesto contempla refinanciar vencimientos por encima del 100% y que, al mismo tiempo, necesita una recuperación de la actividad para revertir la caída real de la recaudación registrada hasta agosto de 2026. En ese marco, la consultora plantea que un desvío cambiario o tributario significativo podría generar presión sobre la ejecución del gasto y el resultado fiscal.
El Presupuesto 2027 comenzará así su discusión parlamentaria con una combinación de equilibrio financiero, crecimiento proyectado y reducción de la inflación, pero también con supuestos que serán evaluados durante el tratamiento legislativo. El Gobierno sostiene que el proyecto permitirá mantener el superávit fiscal y continuar con la desinflación, mientras que el análisis de Zentrix advierte sobre el escaso margen para absorber desvíos. Como sintetizaron los autores del informe, “el debate legislativo que comienza el 7 de octubre no se definirá solo por los montos que se aprueben, sino por la solidez de los supuestos sobre los que se construyen”.
Ver completo: INFORME EJECUTIVO
Ver completo: PRESUPUESTO NACIONAL 2027